
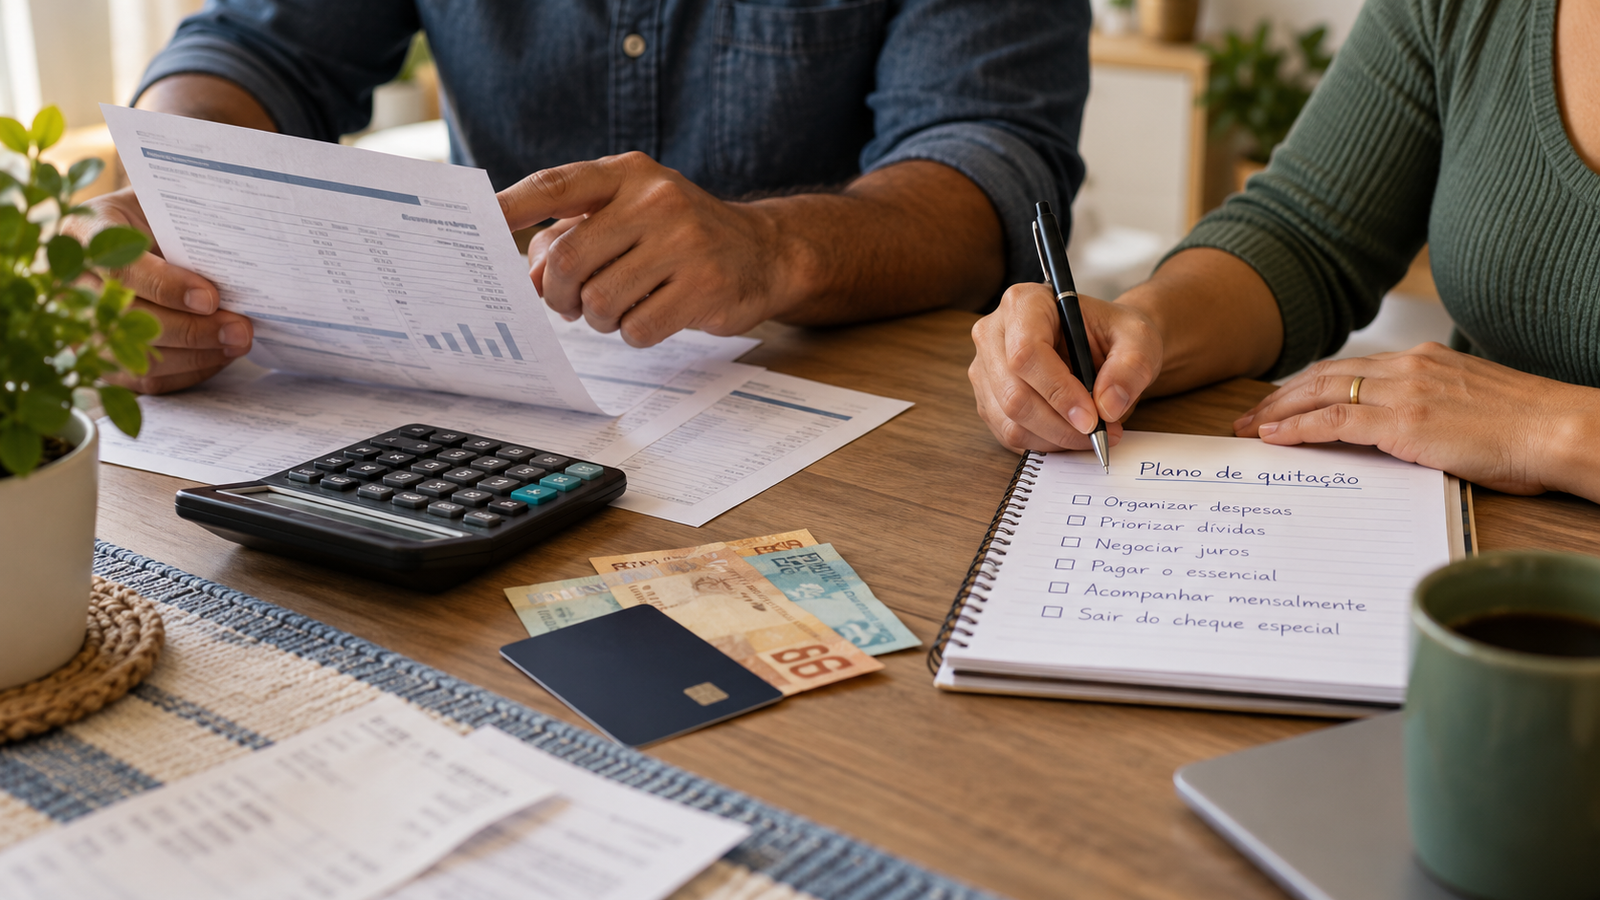
O cheque especial parece uma extensão do saldo, mas é uma linha de crédito pré-aprovada. Quando a conta fica negativa, você passa a usar dinheiro do banco e começa a pagar encargos. Por isso, sair do limite exige mais do que cobrir o saldo por alguns dias: é preciso interromper o ciclo, conhecer o valor devido e ajustar o orçamento.
Este guia apresenta um caminho educacional e prático. As condições variam entre bancos e contratos; antes de aceitar uma proposta, confira taxas, Custo Efetivo Total (CET), prazo e valor final.
1. Pare de aumentar o saldo negativo
O primeiro passo é impedir que novas despesas caiam na conta já negativa. Liste débitos automáticos, assinaturas, tarifas e pagamentos agendados. Cancele apenas o que for dispensável e transfira contas essenciais para uma forma de pagamento que você consiga controlar.
Durante essa fase, evite usar cartão, empréstimos ou outro limite apenas para manter o padrão de gastos. Trocar uma dívida por outra só ajuda quando o novo custo total é menor e a parcela cabe no orçamento.
2. Descubra o valor real da dívida
Abra o extrato e anote:
- saldo negativo atual;
- juros e tarifas já cobrados;
- data em que o limite começou a ser usado;
- débitos que ainda entrarão na conta;
- entradas previstas, como salário ou recebimentos.
Peça ao banco o saldo atualizado para quitação e as condições de parcelamento. Não trabalhe com uma estimativa antiga, porque o valor pode mudar enquanto o limite continua sendo utilizado.
3. Calcule quanto realmente cabe por mês
Antes de negociar, monte um orçamento mínimo. Some moradia, alimentação, transporte, saúde e outras despesas indispensáveis. Em seguida, subtraia esse total da renda líquida.
A parcela da negociação deve caber na sobra com alguma margem. Se você comprometer todo o valor disponível, qualquer imprevisto poderá levar novamente ao cheque especial.
| Item | Valor de exemplo |
|---|---|
| Renda líquida | R$ 3.500 |
| Despesas essenciais | R$ 2.700 |
| Margem para imprevistos | R$ 200 |
| Parcela máxima estimada | R$ 600 |
O exemplo é apenas ilustrativo. Use seus próprios números e não aceite uma parcela que dependa de renda incerta.
4. Compare opções pelo custo total
Converse com o banco e solicite propostas por escrito. Compare não apenas a taxa anunciada, mas o CET, a quantidade de parcelas e o total pago até o fim. Uma parcela menor pode esconder um prazo longo e um custo total maior.
As alternativas podem incluir parcelamento do saldo, crédito pessoal mais barato ou renegociação direta. Antes de contratar:
- confirme se o cheque especial será quitado de fato;
- verifique se há seguro ou serviço adicional embutido;
- compare propostas de mais de uma instituição quando possível;
- leia as condições de atraso e antecipação;
- guarde contrato e comprovantes.
5. Negocie sem criar uma segunda dívida
Se a proposta couber no orçamento e reduzir o custo, formalize a negociação. A quantia liberada deve ser usada para quitar o saldo negativo, não para consumo.
Depois, acompanhe a conta até confirmar que o cheque especial foi zerado. Se houver diferença, tarifa ou débito pendente, resolva imediatamente para não reiniciar os encargos.
6. Reduza ou cancele o limite após sair
Quem usa o cheque especial repetidamente pode considerar reduzir o limite ou pedir seu cancelamento. Essa medida diminui a chance de confundir crédito com dinheiro disponível. Antes, confirme como ficarão débitos automáticos e pagamentos que ultrapassem o saldo.
Uma alternativa é manter alertas de saldo baixo e consultar a conta antes de cada pagamento relevante.
7. Crie uma reserva inicial pequena
Não espere terminar uma reserva completa para guardar algum valor. Após estabilizar a dívida, forme primeiro um pequeno colchão para remédios, transporte urgente ou contas inesperadas. Depois, aumente a reserva gradualmente.
Leia nosso guia sobre como montar uma reserva de emergência. Para organizar o fluxo mensal, veja como criar uma planilha de gastos, como separar gastos fixos e variáveis e como organizar despesas por categorias.
Plano resumido
- interrompa novas despesas no limite;
- levante o saldo atualizado e os encargos;
- descubra uma parcela sustentável;
- compare CET, prazo e total pago;
- negocie e quite o cheque especial;
- reduza o limite e crie alertas;
- forme uma reserva inicial.
Perguntas frequentes
Vale pegar empréstimo para sair do cheque especial?
Pode fazer sentido se o novo crédito tiver custo total menor, quitar completamente o cheque especial e oferecer parcela compatível com o orçamento. Compare o CET e não use a diferença para consumo.
O banco é obrigado a negociar?
As condições dependem da instituição e do contrato. Solicite os canais formais de renegociação, registre protocolos e procure os meios oficiais de atendimento e reclamação quando necessário.
Devo cancelar o limite imediatamente?
Depois de organizar débitos e pagamentos, reduzir ou cancelar pode evitar recaídas. Verifique antes como a mudança afetará a conta.
Conclusão
Sair do cheque especial é um processo de controle: parar o aumento da dívida, conhecer o valor real, negociar com base no custo total e impedir que a conta volte ao negativo. Um orçamento realista e uma reserva inicial são tão importantes quanto a renegociação.
Fontes consultadas
- Banco Central do Brasil — O que é o cheque especial
- Banco Central do Brasil — Renegociação de dívidas